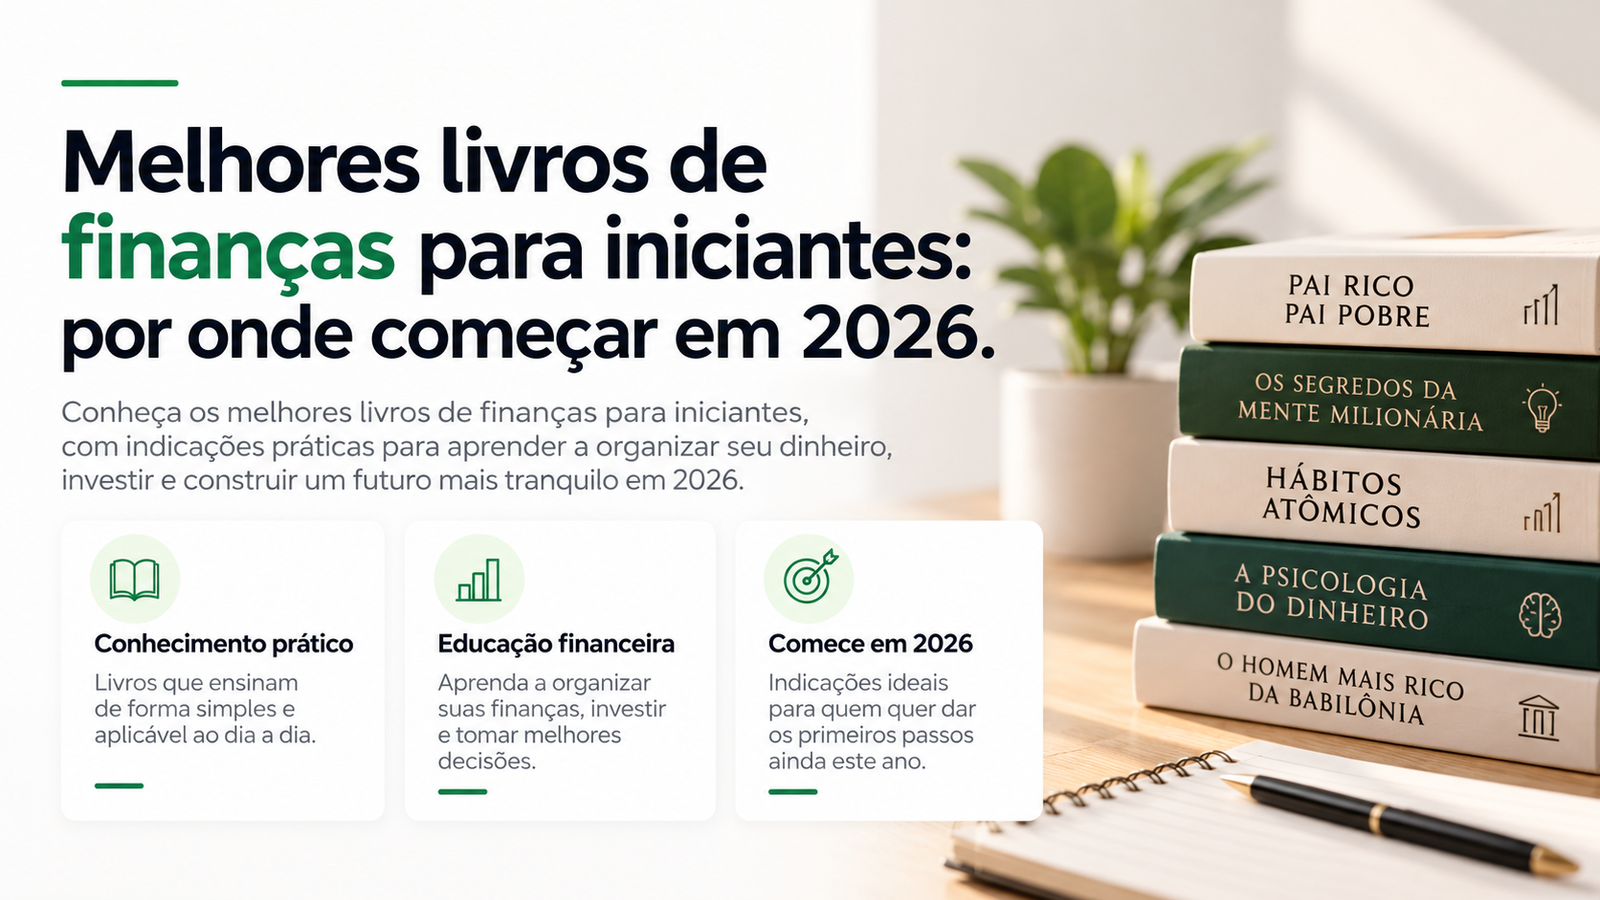
Os melhores livros de finanças para iniciantes focam na mudança de mentalidade e no controle do orçamento básico. Obras fundamentais ajudam a entender como cortar gastos desnecessários, criar disciplina financeira e dar os primeiros passos nos investimentos com segurança.
Resumo em 30 segundos
- Livros para iniciantes ensinam a gastar menos do que ganha e a evitar juros abusivos.
- A leitura financeira precisa focar em orçamento, reserva para imprevistos e quitação de dívidas.
- O conhecimento teórico só gera liberdade quando transformado em hábitos simples de registro diário.
O que torna um livro de finanças ideal para iniciantes?
Um livro ideal para iniciantes explica conceitos do dinheiro sem usar termos técnicos complicados. Ele foca no comportamento diário, mostrando que enriquecer ou sair do aperto depende mais de hábitos do que de matemática avançada.
Muitas pessoas compram obras avançadas sobre ações ou gráficos e desistem logo nos primeiros capítulos. Para quem está começando, o essencial é aprender a lidar com o salário do mês, os boletos e as compras por impulso.
A Bíblia já tratava essa sabedoria prática como essencial para a vida diária. Em Provérbios 21:20, lemos que na casa do sábio há tesouro precioso e azeite, mas o insensato devora tudo o que tem. Um bom livro introdutório reforça exatamente essa ideia: reter recursos com sabedoria em vez de gastar tudo de forma inconsequente.
Ao escolher seu primeiro título, verifique se a obra aborda quatro pilares básicos:
- Linguagem acessível: explicações diretas sobre como o dinheiro circula no cotidiano.
- Foco comportamental: análise dos motivos psicológicos que levam as pessoas ao endividamento.
- Ações realistas: métodos simples de planejamento, sem fórmulas mirabolantes de ganhos rápidos.
- Contexto aplicável: conceitos que funcionam na realidade de quem recebe um salário fixo todo mês.
Quais são os principais conceitos que você precisa aprender primeiro?
Antes de pensar em rendimentos complexos, você precisa dominar o orçamento doméstico, o controle de dívidas e a criação de uma reserva para imprevistos. Sem essa base, qualquer tentativa de investir coloca em risco a tranquilidade da sua família.
Muitos leitores querem pular etapas e começar pelo mercado de capitais. No entanto, se as contas básicas não fecham, investir é como construir uma casa sobre a areia sem alicerce firme.
Veja as lições mais importantes que as principais obras introdutórias ensinam:
| Conceito financeiro | O que ensina | Aplicação prática no dia a dia |
|---|---|---|
| Viver abaixo dos meios | Gastar menos do que o valor total que entra na conta. | Ajustar o padrão de vida para sobrar pelo menos 10% da renda. |
| Fuga das dívidas caras | Compreender o efeito devastador dos juros rotativos. | Priorizar o pagamento de cartões e cheque especial. |
| Fundo de segurança | Proteger-se contra crises de saúde, desemprego ou reformas. | Guardar o equivalente a alguns meses de despesas básicas. |
| Paciência com o tempo | Entender que a estabilidade é construída ao longo dos anos. | Fazer aportes regulares sem buscar atalhos perigosos. |
Quem está com as finanças desorganizadas deve priorizar a limpeza do nome antes de comprar livros sobre renda variável. Vale a pena entender como sair das dívidas mesmo ganhando pouco em um passo a passo bem estruturado para estancar os juros.
Para quem é indicado começar pelos livros teóricos e práticos?
Os livros de mentalidade são indicados para quem tem dificuldade de poupar, enquanto os livros práticos servem para quem já gasta com controle e precisa de organização técnica. O ideal para o iniciante é combinar essas duas abordagens em sua rotina de leitura.
Algumas pessoas sabem fazer planilhas perfeitas, mas gastam por ansiedade ou vaidade social. Para esse perfil, obras clássicas sobre sabedoria financeira e psicologia do consumo trazem o maior benefício imediato.
Por outro lado, existem pessoas disciplinadas e comedidas que não sabem como calcular juros ou onde guardar o dinheiro economizado. Nesses casos, manuais diretos de finanças pessoais brasileiras oferecem o direcionamento exato.
Considere uma lista essencial com três referências consagradas no aprendizado inicial:
- O homem mais rico da Babilônia (George S. Clason): ensina lições atemporais por meio de parábolas, destacando a regra de pagar a si mesmo primeiro e controlar despesas cotidianas.
- A psicologia financeira (Morgan Housel): demonstra com clareza como o sucesso com o dinheiro depende muito mais do seu comportamento do que da sua inteligência analítica.
- Pai rico, pai pobre (Robert Kiyosaki): apesar de requerer filtros para a realidade brasileira, é excelente para mudar a percepção sobre ativos, passivos e dependência salarial.
Como aplicar na prática o conhecimento adquirido nos livros?
A melhor forma de aplicar o conhecimento dos livros é transformar princípios gerais em regras simples para as suas escolhas diárias de consumo. O conhecimento acumulado perde o valor se você não anotar as despesas e não souber o destino do seu salário.
Imagine um exemplo prático: um trabalhador que ganha R$ 3.000 por mês e decide ler sobre finanças. Se ele apenas terminar as páginas, nada mudará. Porém, se ele aplicar o princípio bíblico de Lucas 14:28 — que fala sobre sentar primeiro e calcular os custos antes de construir —, ele fará escolhas conscientes.
Com essa renda de R$ 3.000, aplicar o livro significa separar R$ 300 assim que o salário cai na conta para montar uma proteção financeira. Depois, ele distribui os R$ 2.700 restantes entre moradia, alimentação, transporte e lazer, sem parcelar compras fúteis no cartão de crédito.
Após equilibrar o mês, o passo seguinte é construir sua proteção financeira de curto prazo. Consulte o guia sobre reserva de emergência: quanto guardar e onde investir em 2026 para saber onde colocar essa economia com total liquidez e segurança.
O maior erro dos iniciantes é tentar controlar cada centavo com métodos manuais trabalhosos que tomam horas do fim de semana. A constância dura pouco quando o método exige muito esforço. Por isso, soluções fáceis de registro ajudam você a cumprir o que leu.
Para simplificar esse controle diário sem complicação, você pode utilizar o App Financeiro do Cristão Outliers, que permite registrar os valores com agilidade para você saber exatamente o saldo disponível a cada momento.
Veja também: Planilha ou aplicativo de controle financeiro: qual escolher?
Qual é o próximo passo após organizar suas primeiras leituras?
O próximo passo após terminar seus primeiros livros é manter a disciplina financeira nos pequenos gastos e evitar o retorno aos velhos hábitos de consumo desordenado. A sabedoria financeira não é uma meta que se atinge uma única vez, mas um estilo de vida contínuo.
Evite cair na armadilha de comprar dezenas de livros seguidos sem praticar o que o primeiro ensinou. Ler dez obras sobre orçamento não equilibra as contas se você continuar gastando mais do que recebe no almoço de domingo.
Crie o compromisso de revisar seus números ao fim de cada mês. Compare os seus gastos com os limites planejados, comemore o pagamento de contas em atraso e mantenha um coração grato pelo sustento diário.
Quando a gestão do básico estiver sólida e o seu fundo para imprevistos estiver completo, aí sim será o momento de buscar livros dedicados à formação de patrimônio a longo prazo, renda fixa pública e previdência.
Perguntas frequentes
Qual livro de finanças ler primeiro?
Comece por “O homem mais rico da Babilônia”, de George S. Clason. Ele usa histórias simples e diretas que ensinam a poupar pelo menos 10% do que você ganha e a manter os gastos sempre sob controle.
É possível aprender finanças sozinho apenas lendo livros?
Sim, é totalmente possível aprender a organizar suas finanças apenas por meio de boas leituras. O segredo não está na quantidade de páginas lidas, mas em colocar imediatamente em prática cada lição aprendida.
Como colocar em prática o que aprendi nos livros de finanças?
Comece anotando todas as suas despesas do dia e definindo um teto mensal para cada categoria de gasto. Ao receber o salário, reserve a quantia planejada de economia antes de pagar qualquer outra despesa.
Livros de finanças valem a pena para quem está endividado?
Valem muito a pena, desde que foquem em comportamento, renegociação de contas e corte de despesas. Eles ajudam a entender como os juros funcionam e trazem clareza mental para interromper o ciclo do endividamento.