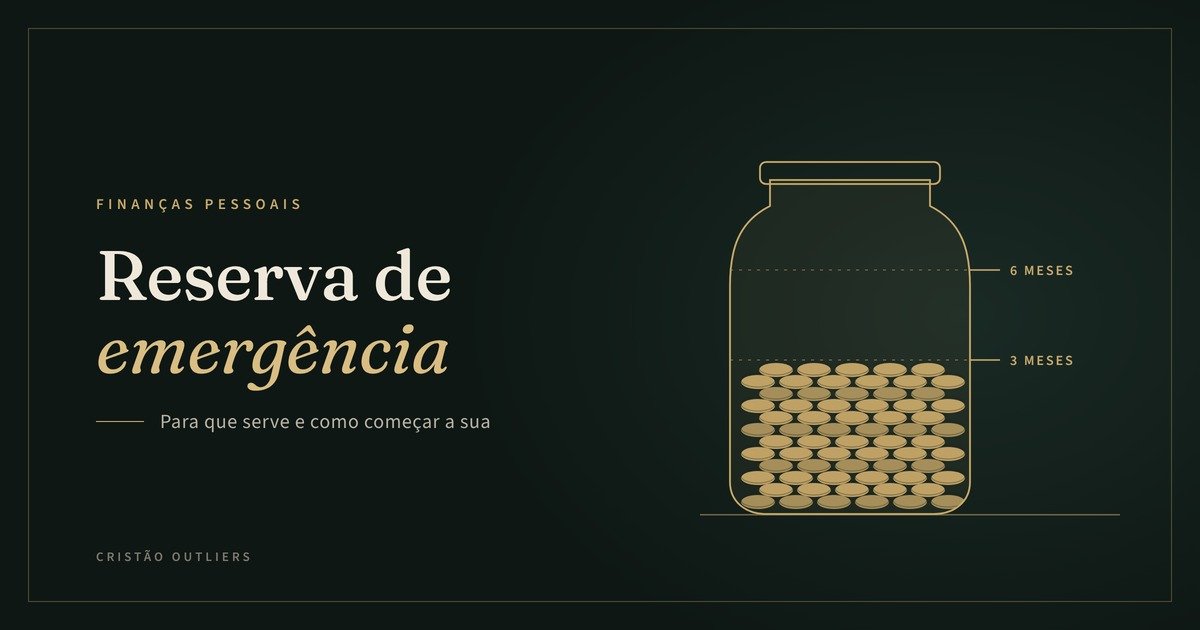
Entender a reserva de emergência e para que serve ajuda a proteger suas finanças contra imprevistos como desemprego, doenças e reparos urgentes. Ela garante estabilidade financeira para você enfrentar momentos difíceis sem recorrer a empréstimos, juros altos ou cartão de crédito.
Resumo em 30 segundos
- A reserva de emergência é um valor guardado para proteger você e sua família contra imprevistos financeiros sem gerar dívidas.
- O valor ideal costuma variar entre 3 e 12 meses do seu custo de vida básico.
- O dinheiro precisa estar em um local seguro e com liquidez diária, permitindo o resgate imediato quando necessário.
O que é e para que serve a reserva de emergência?
A reserva de emergência é uma quantia guardada exclusivamente para cobrir custos imprevistos e manter o padrão de vida em momentos de crise financeira. Ela funciona como uma proteção para o orçamento da família em situações fora do controle.
Ter esse dinheiro guardado traz tranquilidade e sabedoria para decidir sem se desesperar. O princípio bíblico de providenciar para os dias difíceis é destacado em Provérbios 21:20, que lembra que a pessoa sábia guarda recursos, enquanto a tola devora tudo o que tem. Guardar recursos para momentos incertos é um ato prático de boa mordomia.
Na prática, imagine quem ganha R$ 3.000 por mês. Se a geladeira quebra ou surge um exame médico fora do plano de saúde, a reserva evita parcelamentos com juros ou a contratação de empréstimos.
Quais imprevistos a reserva de emergência deve cobrir?
A reserva de emergência deve cobrir urgências reais que afetam a sua sobrevivência, saúde ou capacidade de trabalhar. Ela não serve para realizar desejos de consumo ou compras impulsivas.
Entre os principais eventos cobertos por esse fundo de segurança, estão:
- Perda de renda ou desemprego: garante o pagamento das contas essenciais enquanto você busca recolocação profissional.
- Problemas de saúde e remédios: cobre consultas, exames ou medicamentos urgentes.
- Manutenção urgente da casa ou veículo: resolve vazamentos graves na residência ou problemas mecânicos no carro usado para trabalhar.
- Queda de faturamento: ajuda profissionais autônomos e liberais a cobrir custos fixos em meses de baixa receita.
Entender a diferença entre necessidade urgente e desejo passageiro evita que você use o recurso sem necessidade. Para se aprofundar na organização dos seus valores, confira quanto guardar e onde investir na reserva de emergência.
Quanto dinheiro guardar na reserva de emergência?
O valor que você deve guardar na reserva de emergência depende do seu custo de vida essencial e da estabilidade da sua fonte de renda. O cálculo é feito multiplicando o valor das suas despesas básicas pelo número de meses de proteção necessários.
| Perfil profissional | Estabilidade | Meses recomendados |
|---|---|---|
Para calcular seu custo de vida, considere apenas os gastos básicos para morar e comer. Se uma pessoa necessita de R$ 2.500 por mês para as contas essenciais, uma reserva de 6 meses deve ser de R$ 15.000 (6 x R$ 2.500).
Onde deixar guardado o dinheiro da reserva?
O dinheiro da reserva de emergência deve ficar guardado em opções de investimento de baixo risco, alta segurança e liquidez diária. A liquidez diária permite resgatar a quantia no mesmo dia em que solicitar, sem perda de rendimento.
As opções mais adequadas no Brasil incluem:
- Tesouro Selic: título público garantido pelo Tesouro Nacional, com baixo risco e facilidade de resgate.
- CDB de liquidez diária: oferecido por instituições financeiras, com garantia do Fundo Garantidor de Créditos (FGC).
- Contas remuneradas: opções de bancos com rendimento automático e acesso imediato aos recursos.
Evite aplicar esse valor em ações, fundos imobiliários ou criptomoedas, pois esses ativos oscilam e podem gerar perdas no momento em que você precisar do dinheiro.
Como começar a construir a reserva mesmo ganhando pouco?
Você pode começar a construir a sua reserva de emergência guardando pequenos valores de forma constante todos os meses. O hábito de poupar é mais importante do que a quantia inicial investida.
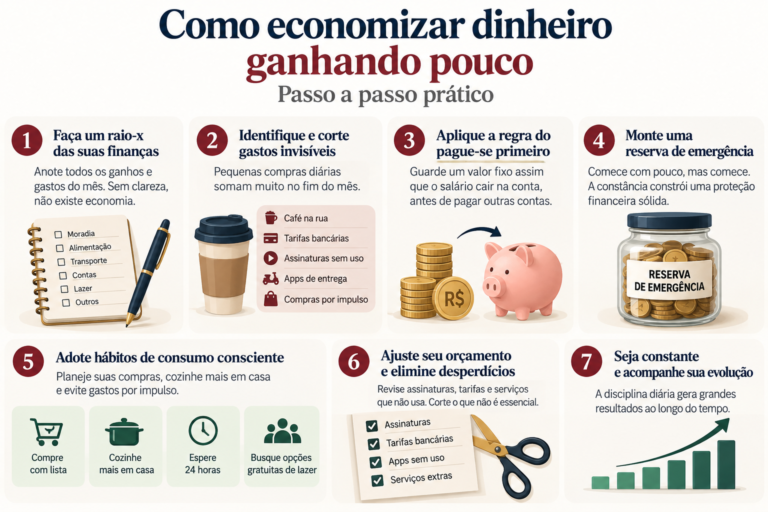
Para organizar o orçamento, veja nossas orientações sobre como economizar dinheiro ganhando pouco passo a passo.
Utilizar um app para controlar gastos mensais também ajuda a identificar pequenos desperdícios do dia a dia e direcionar esses valores para o seu fundo de segurança.
Confira os passos para começar:
- Calcule o valor do seu custo de vida mensal básico.
- Defina uma meta inicial alcançável (como R$ 50 ou R$ 100 por mês).
- Abra uma conta separada voltada para esse objetivo.
- Programe uma transferência assim que receber seu pagamento.
- Aumente os aportes sempre que receber valores extras.
Perguntas frequentes
O que é reserva de emergência e para que serve?
A reserva de emergência é uma quantia guardada em local seguro e de fácil acesso. Ela serve para custear despesas imprevistas e urgentes sem a necessidade de adquirir dívidas.
Qual a diferença entre reserva de emergência e investimentos?
A reserva de emergência foca em segurança e disponibilidade imediata do dinheiro. Já os investimentos visam rentabilidade de médio e longo prazo, onde o dinheiro pode ter prazos mais longos para resgate.
Posso usar a reserva para viajar ou fazer compras?
Não, a reserva não deve ser utilizada para lazer ou consumo. Viagens e compras devem ser planejadas em outras metas do seu orçamento financeiro.
Quantos meses de custo de vida devo ter guardados?
O recomendado é guardar entre 3 e 12 meses do seu custo de vida básico. A quantidade ideal depende da estabilidade da sua profissão e das necessidades da sua família.
Onde rende mais a reserva com liquidez diária?
Aplicações como CDBs de liquidez diária e o Tesouro Selic costumam oferecer rendimentos superiores à poupança tradicional, mantendo a segurança e o acesso imediato aos recursos.