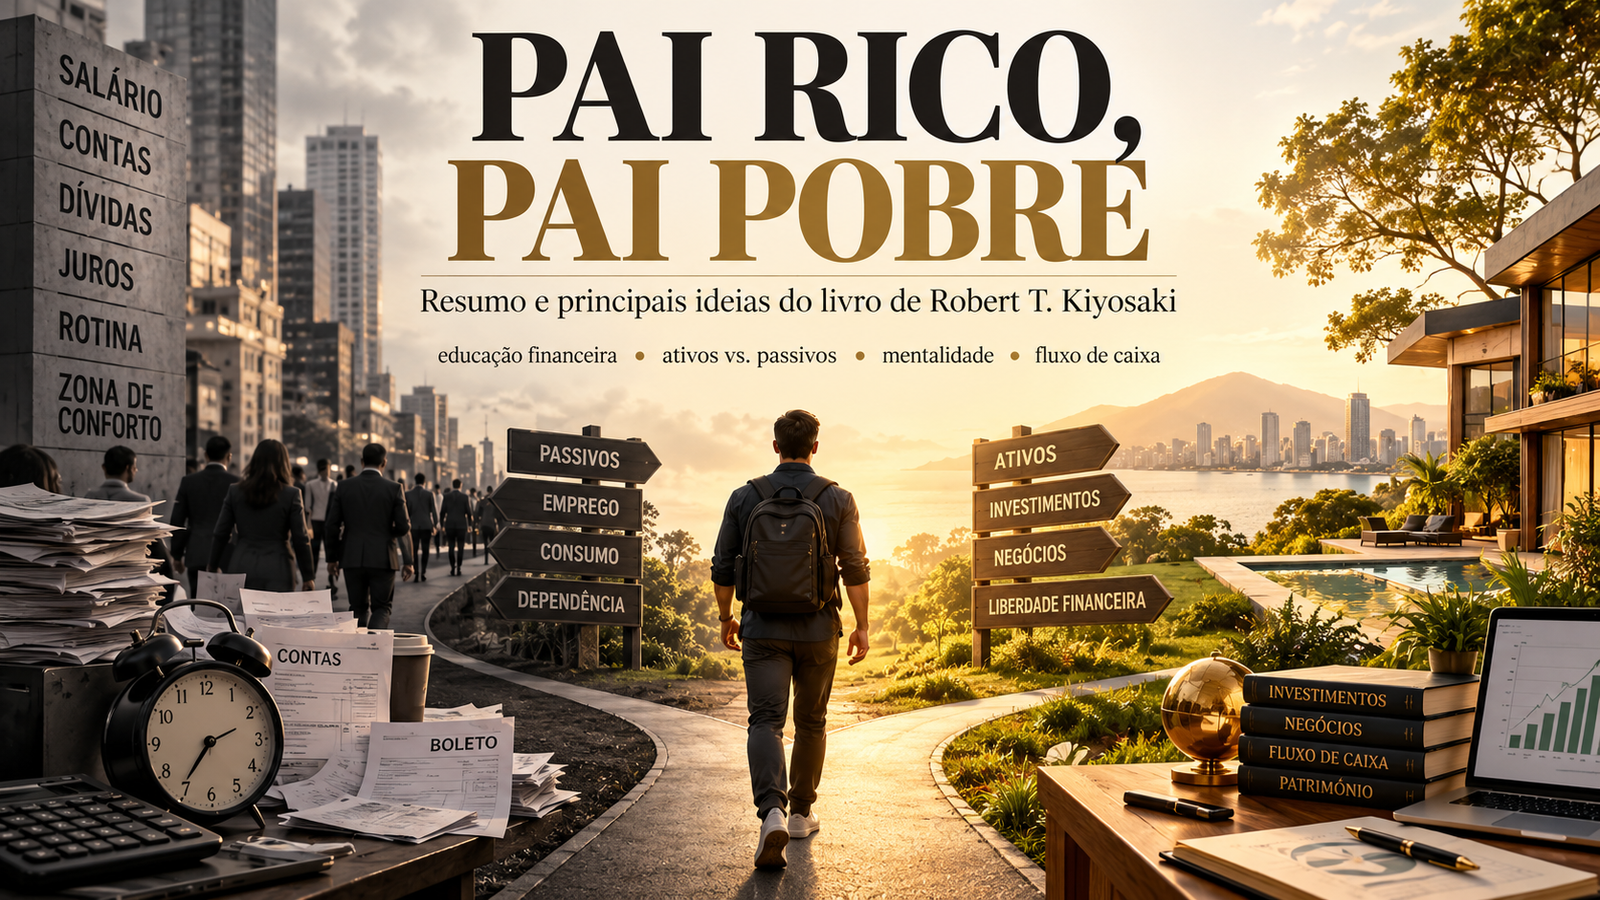
Resumo Pai Rico, Pai Pobre: 6 lições de Robert Kiyosaki
Entenda as principais ideias de Pai Rico, Pai Pobre, de Robert Kiyosaki: ativos e passivos, fluxo de caixa, educação financeira e as seis lições centrais do livro.
- FormatoResumo
- Leitura13 min
- Publicado08/10/2026
Nesta leitura33 partes
- Resumo Pai Rico Pai Pobre: quais são as 6 principais lições?
- Sobre o que fala Pai Rico, Pai Pobre?
- Quem é Robert Kiyosaki?
- 1. Os ricos não trabalham pelo dinheiro
- O que é a corrida dos ratos?
- Medo e desejo influenciam nossas decisões financeiras
- 2. Por que ensinar educação financeira?
- Qual é a diferença entre ativo e passivo em Pai Rico, Pai Pobre?
- Por que Kiyosaki diz que uma casa pode não ser um ativo?
- 3. Cuide do seu próprio negócio
- Profissão e patrimônio não são a mesma coisa
- Exemplos de ativos na lógica de Kiyosaki
- 4. A história dos impostos e o poder das empresas
- O que é inteligência financeira para Kiyosaki?
- 5. Os ricos inventam dinheiro
- Por que educação financeira aumenta oportunidades?
- 6. Trabalhe para aprender, não apenas pelo dinheiro
- Especialização ou conhecimento amplo?
- Quais obstáculos impedem a construção de patrimônio?
- Medo de perder dinheiro
- O que Pai Rico Pai Pobre ensina sobre dívida?
- O que Pai Rico Pai Pobre ensina sobre salário?
- Reserva de emergência entra nessa lógica?
- Pai Rico Pai Pobre e A Psicologia Financeira
- Pai Rico Pai Pobre e Antifrágil
- 10 principais ideias de Pai Rico Pai Pobre
- O que Pai Rico Pai Pobre não ensina?
- O que é controverso em Pai Rico Pai Pobre?
- Para quem vale a pena ler Pai Rico Pai Pobre?
- Vale a pena ler Pai Rico Pai Pobre?
- Perguntas frequentes sobre Pai Rico Pai Pobre
- Conclusão: o que aprender com Pai Rico Pai Pobre?
- Fontes e referências
Resumo Pai Rico Pai Pobre: neste guia você vai entender as seis principais lições do livro Pai Rico, Pai Pobre, de Robert T. Kiyosaki, sobre educação financeira, ativos, passivos, fluxo de caixa, trabalho, negócios e construção de patrimônio.
A ideia central do livro é simples: ganhar mais dinheiro não garante riqueza se você não compreender como o dinheiro entra, sai e trabalha dentro da sua vida financeira.
Kiyosaki apresenta essa mensagem por meio do contraste entre duas figuras paternas: seu pai biológico, chamado no livro de “pai pobre”, e o pai de seu amigo, chamado de “pai rico”. Cada um representa uma maneira diferente de pensar sobre trabalho, dinheiro, segurança e patrimônio.
O objetivo do livro não é apenas ensinar a ganhar mais. É mostrar por que educação financeira e comportamento financeiro podem ser mais importantes do que simplesmente possuir uma renda alta.
Resumo Pai Rico Pai Pobre: quais são as 6 principais lições?
O próprio livro organiza sua mensagem em seis lições centrais:
- Os ricos não trabalham pelo dinheiro.
- Por que ensinar educação financeira?
- Cuide do seu próprio negócio.
- A história dos impostos e o poder das empresas.
- Os ricos inventam dinheiro.
- Trabalhe para aprender, não apenas pelo dinheiro.
Essas seis ideias formam o núcleo deste resumo Pai Rico Pai Pobre.
Sobre o que fala Pai Rico, Pai Pobre?
Pai Rico, Pai Pobre utiliza duas visões contrastantes sobre dinheiro.
O “pai pobre” representa uma mentalidade fortemente ligada a:
- estudar;
- conseguir um bom emprego;
- buscar estabilidade;
- receber salário;
- evitar riscos.
O “pai rico” apresenta outra perspectiva:
- aprender como o dinheiro funciona;
- adquirir ativos;
- construir fontes de renda;
- desenvolver habilidades financeiras;
- fazer o dinheiro trabalhar.
Kiyosaki não apresenta simplesmente dois níveis de renda.
Ele apresenta duas maneiras de pensar sobre dinheiro.
Quem é Robert Kiyosaki?
Robert T. Kiyosaki é empresário, autor e educador financeiro conhecido principalmente pela série Rich Dad.
Pai Rico, Pai Pobre tornou-se sua obra mais conhecida e ajudou a popularizar conceitos como:
- educação financeira;
- ativos e passivos;
- fluxo de caixa;
- independência financeira;
- renda gerada por ativos.
Algumas edições iniciais também creditam Sharon L. Lechter como coautora.
1. Os ricos não trabalham pelo dinheiro
A primeira lição do livro é também uma das mais provocadoras:
os ricos não trabalham apenas para receber dinheiro; eles procuram construir estruturas nas quais o dinheiro trabalhe para eles.
Kiyosaki argumenta que muitas pessoas entram em um ciclo:
- precisam de dinheiro;
- trabalham;
- recebem;
- aumentam os gastos;
- precisam continuar trabalhando para sustentar os gastos.
O livro chama esse ciclo de corrida dos ratos.
A pessoa trabalha cada vez mais, mas continua dependendo completamente do próximo salário.
O que é a corrida dos ratos?
A corrida dos ratos é a situação em que renda e despesas aumentam juntas.
Quando a pessoa começa a ganhar mais, muitas vezes também:
- compra uma casa maior;
- troca de carro;
- aumenta o padrão de consumo;
- assume novas dívidas;
- cria novas despesas fixas.
O resultado pode ser uma renda maior sem necessariamente existir uma melhora proporcional na liberdade financeira.
Esse é um dos pontos em que Pai Rico, Pai Pobre direciona o leitor para a diferença entre renda e patrimônio.
Medo e desejo influenciam nossas decisões financeiras
Kiyosaki também relaciona o trabalho por dinheiro a duas emoções:
medo e desejo.
O medo de não possuir dinheiro leva alguém a trabalhar.
Depois de receber, o desejo de consumir leva a gastar.
Quando esse processo não é compreendido, ele tende a se repetir.
A proposta do autor é desenvolver educação financeira suficiente para observar o ciclo antes de simplesmente reagir a ele.
2. Por que ensinar educação financeira?
A segunda lição é dedicada à alfabetização financeira.
Para Kiyosaki, não basta saber ganhar dinheiro.
É preciso compreender:
- renda;
- despesas;
- ativos;
- passivos;
- fluxo de caixa.
Essa é provavelmente a ideia mais conhecida de Pai Rico, Pai Pobre.
Qual é a diferença entre ativo e passivo em Pai Rico, Pai Pobre?
Kiyosaki utiliza uma definição prática bastante simples:
| Conceito | Definição utilizada no livro |
|---|---|
| Ativo | Coloca dinheiro no seu bolso. |
| Passivo | Tira dinheiro do seu bolso. |
A partir desse modelo, o autor argumenta que pessoas financeiramente independentes procuram aumentar sua coluna de ativos.
Esses ativos podem gerar fluxo de caixa sem depender diretamente do trabalho diário da pessoa.
Observação importante: essa é a definição didática utilizada por Kiyosaki no livro. Ela não corresponde necessariamente à definição técnica de ativo e passivo utilizada pela contabilidade formal.
Por que Kiyosaki diz que uma casa pode não ser um ativo?
Esse é um dos pontos mais conhecidos e controversos do livro.
Na lógica de Kiyosaki, uma residência própria que produz apenas despesas — financiamento, impostos, manutenção e outros custos — não está colocando dinheiro no bolso do proprietário.
Por isso, ele questiona a ideia automática de que a residência própria seja sempre um ativo gerador de riqueza.
Por outro lado, um imóvel que produz fluxo de caixa positivo por meio de aluguel pode funcionar de maneira diferente dentro do modelo apresentado pelo autor.
3. Cuide do seu próprio negócio
A terceira lição é frequentemente mal interpretada.
“Cuide do seu próprio negócio” não significa necessariamente abandonar imediatamente o emprego e abrir uma empresa.
O argumento de Kiyosaki é que, enquanto alguém trabalha em sua profissão, também deveria prestar atenção à construção de sua própria coluna de ativos.
Uma pessoa pode trabalhar em uma empresa e, ao mesmo tempo, construir patrimônio.
O problema aparece quando toda a vida financeira depende exclusivamente do salário.
Profissão e patrimônio não são a mesma coisa
Essa distinção é importante.
Sua profissão responde à pergunta:
“O que você faz para ganhar dinheiro?”
Seu patrimônio responde a outra:
“O que você possui que continua produzindo valor ou renda?”
Para o autor, independência financeira surge quando a coluna de ativos se torna suficientemente forte para sustentar uma parcela crescente das despesas.
Exemplos de ativos na lógica de Kiyosaki
Ao longo de sua obra, Kiyosaki associa ativos a estruturas capazes de gerar renda ou valorização, como:
- negócios que não dependem totalmente da presença do proprietário;
- ações;
- títulos;
- imóveis que geram renda;
- propriedade intelectual;
- outros investimentos capazes de produzir fluxo de caixa.
A escolha de investimentos específicos envolve riscos diferentes e não existe garantia de retorno.
4. A história dos impostos e o poder das empresas
Na quarta lição, Kiyosaki discute impostos, estruturas empresariais e conhecimento financeiro.
A mensagem mais ampla é que pessoas com maior conhecimento de:
- contabilidade;
- investimentos;
- mercados;
- leis;
podem compreender melhor as regras econômicas do ambiente em que atuam.
O ponto importante aqui não é simplesmente “pagar menos impostos”.
É compreender que educação financeira também envolve entender regras, estruturas jurídicas e consequências das decisões econômicas.
Questões tributárias e societárias variam conforme o país e devem ser tratadas dentro da legislação vigente.
O que é inteligência financeira para Kiyosaki?
No livro, inteligência financeira envolve combinar diferentes áreas de conhecimento.
Entre elas:
- contabilidade;
- investimento;
- compreensão de mercados;
- aspectos jurídicos.
O objetivo é tomar decisões melhores porque se compreende melhor o funcionamento do dinheiro.
5. Os ricos inventam dinheiro
A quinta lição trata de oportunidades.
Kiyosaki argumenta que pessoas financeiramente preparadas conseguem identificar possibilidades que outras pessoas talvez não enxerguem.
Isso não significa literalmente criar dinheiro do nada.
Significa combinar:
- conhecimento;
- informação;
- criatividade;
- capacidade de negociação;
- leitura de oportunidades.
Quanto maior a educação financeira, maior tende a ser a capacidade de analisar uma oportunidade antes de tomar uma decisão.
Por que educação financeira aumenta oportunidades?
Duas pessoas podem observar exatamente a mesma situação e perceber coisas diferentes.
Uma pode enxergar apenas risco.
Outra pode identificar:
- preço;
- valor;
- fluxo de caixa;
- demanda;
- potencial de negociação.
Isso não garante que a segunda pessoa esteja correta.
Mas conhecimento aumenta sua capacidade de avaliar possibilidades.
6. Trabalhe para aprender, não apenas pelo dinheiro
A sexta lição apresenta uma ideia importante sobre carreira.
Em vez de escolher todo trabalho exclusivamente pelo salário, Kiyosaki sugere considerar:
“O que eu posso aprender aqui?”
O autor valoriza competências como:
- vendas;
- marketing;
- comunicação;
- negociação;
- gestão;
- liderança;
- contabilidade.
Uma carreira pode ser vista não apenas como fonte de renda, mas como oportunidade de adquirir habilidades que aumentem opções futuras.
Especialização ou conhecimento amplo?
Kiyosaki critica a situação em que alguém desenvolve uma competência extremamente especializada, mas não compreende outras áreas necessárias para administrar dinheiro ou negócios.
Isso não significa que especialização seja ruim.
A mensagem é que algumas habilidades complementares podem ampliar a capacidade de transformar conhecimento técnico em resultados econômicos.
Quais obstáculos impedem a construção de patrimônio?
Depois das seis lições principais, o livro aborda obstáculos comportamentais.
Entre os temas discutidos aparecem:
- medo;
- cinismo;
- preguiça;
- maus hábitos;
- arrogância.
Kiyosaki argumenta que conhecimento financeiro por si só não resolve tudo.
A maneira como a pessoa reage emocionalmente ao risco e ao dinheiro também influencia suas decisões.
Medo de perder dinheiro
O medo é natural.
O problema não é sentir medo.
O problema é permitir que ele impeça qualquer aprendizado ou análise.
Ao mesmo tempo, assumir riscos sem conhecimento não é educação financeira.
O princípio mais útil é compreender:
- qual é o risco;
- quanto é possível perder;
- como limitar o dano;
- qual é o potencial de retorno.
O que Pai Rico Pai Pobre ensina sobre dívida?
O livro ajuda o leitor a observar se determinada dívida financia consumo ou se está associada a algo que gera retorno.
Isso não significa que toda dívida utilizada para adquirir um investimento seja automaticamente boa.
Endividamento continua envolvendo risco.
Para quem está enfrentando dificuldades financeiras agora, é mais útil primeiro organizar orçamento e obrigações existentes.
Leia também nosso guia sobre como sair das dívidas mesmo ganhando pouco.
O que Pai Rico Pai Pobre ensina sobre salário?
O livro não afirma que salário seja inútil.
O argumento é que depender exclusivamente do salário pode deixar a pessoa vulnerável.
A renda do trabalho pode ser utilizada para:
- pagar despesas;
- formar uma reserva;
- adquirir ativos;
- investir em educação;
- construir novas fontes de renda.
O foco está em transformar uma parte da renda atual em capacidade financeira futura.
Reserva de emergência entra nessa lógica?
Embora Pai Rico, Pai Pobre concentre sua atenção em ativos e educação financeira, uma reserva de emergência cumpre uma função importante na vida financeira real:
evitar que uma emergência obrigue você a liquidar investimentos ou assumir dívidas caras.
Veja também nosso guia sobre quanto guardar em uma reserva de emergência.
Pai Rico Pai Pobre e A Psicologia Financeira
Os dois livros abordam dinheiro por ângulos diferentes.
Pai Rico, Pai Pobre enfatiza:
- educação financeira;
- ativos e passivos;
- empreendedorismo;
- fluxo de caixa.
A Psicologia Financeira, de Morgan Housel, enfatiza:
- comportamento;
- tempo;
- risco;
- poupança;
- sobrevivência financeira.
Você pode ler também o resumo de A Psicologia Financeira.
Pai Rico Pai Pobre e Antifrágil
Existe também uma conexão interessante com Antifrágil, de Nassim Nicholas Taleb.
Kiyosaki enfatiza educação financeira e criação de ativos.
Taleb enfatiza exposição, incerteza, opcionalidade e risco de ruína.
Os dois livros ajudam a observar um problema semelhante:
uma estrutura financeira pode parecer boa em condições normais e ainda ser extremamente vulnerável a uma surpresa.
Leia também nosso resumo de Antifrágil.
10 principais ideias de Pai Rico Pai Pobre
- Educação financeira é essencial.
- Renda alta não significa necessariamente riqueza.
- Compreenda a diferença entre ativos e passivos no modelo do livro.
- Observe para onde seu fluxo de caixa está indo.
- Construa sua coluna de ativos.
- Não dependa exclusivamente do salário.
- Aprenda habilidades além da sua profissão principal.
- Conhecimento ajuda a identificar oportunidades.
- Comportamento e emoções influenciam decisões financeiras.
- O objetivo é fazer o dinheiro trabalhar para você.
O que Pai Rico Pai Pobre não ensina?
É importante não transformar o livro em uma fórmula que ele não oferece.
Pai Rico, Pai Pobre não entrega:
- uma carteira específica de investimentos;
- uma rentabilidade garantida;
- um caminho sem risco para enriquecer;
- uma fórmula matemática universal de independência financeira;
- garantia de sucesso empresarial.
O livro funciona principalmente como uma obra de mentalidade e educação financeira introdutória.
O que é controverso em Pai Rico Pai Pobre?
Algumas ideias de Kiyosaki são frequentemente debatidas.
A mais conhecida é sua definição de ativo e passivo.
Na contabilidade formal, um imóvel pode ser classificado como ativo mesmo que possua custos associados.
Kiyosaki utiliza uma definição simplificada baseada principalmente em fluxo de caixa.
Por isso, é melhor interpretar essa definição como uma ferramenta didática do autor, e não como substituta da terminologia contábil.
Para quem vale a pena ler Pai Rico Pai Pobre?
O livro pode ser especialmente interessante para quem está começando a estudar:
- finanças pessoais;
- investimentos;
- empreendedorismo;
- fluxo de caixa;
- construção de patrimônio;
- educação financeira.
Ele não exige conhecimento financeiro avançado.
A linguagem é construída principalmente por meio de histórias, comparações e exemplos.
Vale a pena ler Pai Rico Pai Pobre?
Sim, especialmente como uma introdução a conceitos de educação financeira e construção de patrimônio.
A maior contribuição do livro não está em uma técnica específica de investimento.
Está na mudança de perguntas.
Em vez de pensar apenas:
“Como posso ganhar um salário maior?”
o livro incentiva perguntas como:
- Que ativos estou construindo?
- Para onde meu dinheiro está indo?
- Quanto dependo do meu próximo salário?
- Que habilidades financeiras ainda preciso aprender?
- Meu patrimônio produz fluxo de caixa?
Essa mudança de perspectiva explica por que o livro continua sendo uma das obras mais conhecidas de educação financeira.
Leia a obra completa
Pai Rico, Pai Pobre — Robert T. Kiyosaki
Se este resumo despertou seu interesse, você pode conferir o livro completo na Amazon.
Ver Pai Rico, Pai Pobre na Amazon →
Transparência: este é um link de afiliado. O Cristão Outliers pode receber uma comissão pela compra, sem custo adicional para você.
Perguntas frequentes sobre Pai Rico Pai Pobre
Qual é a principal mensagem de Pai Rico Pai Pobre?
A principal mensagem é que educação financeira e construção de ativos são fundamentais para reduzir a dependência exclusiva do salário e aumentar a autonomia financeira.
Quais são as seis lições de Pai Rico Pai Pobre?
As seis lições são: os ricos não trabalham pelo dinheiro; por que ensinar educação financeira; cuidar do próprio negócio; a história dos impostos e o poder das empresas; os ricos inventam dinheiro; e trabalhar para aprender, não apenas pelo dinheiro.
O que é um ativo segundo Pai Rico Pai Pobre?
No modelo didático de Kiyosaki, um ativo é algo que coloca dinheiro no seu bolso, enquanto um passivo retira dinheiro do seu bolso.
Por que Kiyosaki diz que uma casa não é necessariamente um ativo?
Porque, dentro de seu modelo baseado em fluxo de caixa, uma residência que apenas gera despesas não está produzindo renda para o proprietário. Essa definição é diferente da classificação utilizada pela contabilidade formal.
O que significa fazer o dinheiro trabalhar para você?
Significa construir ativos ou estruturas capazes de produzir renda ou valor sem depender exclusivamente da troca direta de horas de trabalho por salário.
O que é a corrida dos ratos?
É o ciclo no qual uma pessoa trabalha, recebe, aumenta seus gastos e continua dependendo do próximo salário para sustentar seu padrão de vida.
Pai Rico Pai Pobre é sobre investir em imóveis?
Não exclusivamente. Imóveis aparecem no livro, mas a mensagem central é mais ampla e envolve educação financeira, ativos, fluxo de caixa, negócios e desenvolvimento de habilidades.
Pai Rico Pai Pobre é indicado para iniciantes?
Sim. O livro apresenta conceitos financeiros de maneira narrativa e acessível, sendo frequentemente utilizado como introdução à educação financeira.
Qual é a diferença entre Pai Rico Pai Pobre e A Psicologia Financeira?
Pai Rico, Pai Pobre concentra-se principalmente em ativos, fluxo de caixa e educação financeira. A Psicologia Financeira concentra-se mais em comportamento, tempo, risco e tomada de decisão.
Qual é a principal conclusão deste resumo Pai Rico Pai Pobre?
A principal conclusão é que construir patrimônio depende não apenas de quanto você ganha, mas também de quanto compreende sobre dinheiro, como administra seu fluxo de caixa e como transforma renda em ativos ao longo do tempo.
Conclusão: o que aprender com Pai Rico Pai Pobre?
Este resumo Pai Rico Pai Pobre mostra que a mensagem central de Robert Kiyosaki está menos relacionada a enriquecer rapidamente e mais relacionada a desenvolver uma forma diferente de observar dinheiro.
O livro incentiva o leitor a:
- buscar educação financeira;
- compreender fluxo de caixa;
- diferenciar consumo de construção de patrimônio;
- adquirir ativos;
- aprender novas habilidades;
- reduzir dependência exclusiva do salário.
A pergunta central deixa de ser somente:
“Quanto dinheiro eu ganho?”
e passa a incluir:
“O que estou construindo com o dinheiro que ganho?”
Essa é uma das razões pelas quais Pai Rico, Pai Pobre continua sendo uma referência popular na introdução à educação financeira.
Fontes e referências
Este resumo foi estruturado a partir das seis lições apresentadas no livro e de informações editoriais oficiais sobre a obra.
- Rich Dad — página oficial de Rich Dad Poor Dad
- Rich Dad — conceitos e seis lições do livro
- Google Books — índice e informações bibliográficas
Nota editorial: este conteúdo é um resumo analítico e educacional das principais ideias de Pai Rico, Pai Pobre. Ele não substitui a leitura da obra original e não constitui recomendação individual de investimento, crédito ou planejamento financeiro.
Explore também a Biblioteca Outliers para encontrar outros resumos, resenhas e guias de leitura.