O planejamento financeiro é o processo de organizar suas receitas, despesas e investimentos para alcançar objetivos de curto e longo prazo. Ele permite controlar gastos, evitar dívidas e construir estabilidade para o futuro de forma consciente, dando clareza para a tomada de decisões diárias sobre o seu dinheiro.
Resumo em 30 segundos
- O planejamento financeiro mapeia seus ganhos e gastos para transformar o salário em um instrumento de estabilidade e liberdade.
- Integrar a visão bíblica sobre mordomia traz sabedoria para evitar dívidas e administrar os recursos com responsabilidade.
- A construção de uma reserva de emergência e o uso de ferramentas simples garantem a constância do seu plano orçamentário.
O que é planejamento financeiro e por que ele é indispensável?
O planejamento financeiro é a gestão estratégica de todo o dinheiro que entra e sai da sua conta bancária. Ele não significa apenas cortar gastos ou economizar moedas, mas definir prioridades claras para o uso do seu patrimônio.
Muitas pessoas vivem no piloto automático financeiro, pagando contas à medida que elas chegam sem saber para onde o dinheiro foi. Essa falta de controle gera ansiedade e deixa a família vulnerável a imprevistos, como o desemprego ou problemas de saúde. Quando você planeja suas finanças, passa a dominar o seu orçamento em vez de ser dominado por ele.
O planejamento é indispensável porque traz previsibilidade e paz mental. Sabendo exatamente quais são seus compromissos fixos e suas metas, fica mais fácil tomar decisões assertivas. Por exemplo, você descobre se pode fazer uma viagem nas férias ou se precisa adiar a troca do carro sem comprometer as contas da casa.
Além disso, entender a diferença entre orçar e planejar é fundamental. O orçamento é uma fotografia do momento atual, enquanto o planejamento é o mapa da rota que você deseja seguir nos próximos meses e anos. Sem esse mapa, qualquer imprevisto pode destruir a estabilidade do seu lar.
Como dar os primeiros passos para organizar o seu orçamento?
Dar os primeiros passos no orçamento exige registrar cada centavo que entra e sai da sua conta durante pelo menos 30 dias. Essa etapa inicial serve para criar a consciência sobre a sua real realidade financeira.
Para começar, escolha uma ferramenta simples com a qual você se adapte facilmente. Você pode usar uma folha de papel, uma planilha ou um aplicativo de celular. Para quem prefere o método tradicional, vale a pena entender como organizar as finanças no caderno de forma prática. O segredo não é a complexidade da ferramenta, mas a consistência do registro diário.
Em seguida, divida suas movimentações em duas categorias principais: receitas e despesas. Nas receitas, inclua o salário líquido, rendimentos de trabalhos extras e qualquer outra fonte de renda. Evite contar com dinheiros incertos, como comissões variáveis ou bônus futuros que ainda não caíram na conta.
Nas despesas, anote até mesmo os pequenos gastos do cotidiano, como o café na padaria ou a taxa do aplicativo de transporte. Esses pequenos valores, quando somados no fim do mês, costumam ser os grandes responsáveis pelo orçamento não fechar.
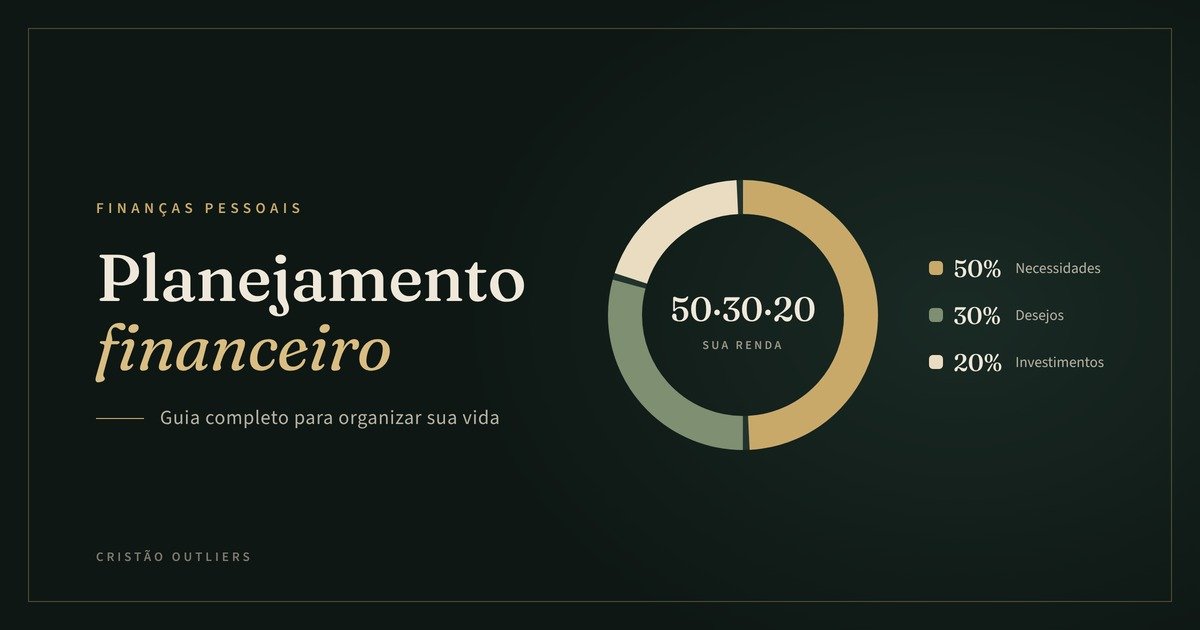
Por fim, adote uma metodologia de divisão da renda, como a regra 50-30-20. Nessa metodologia, 50% da sua renda é destinada aos gastos essenciais (aluguel, água, luz, alimentação), 30% aos desejos pessoais (lazer, hobbies) e 20% para a construção da sua reserva e investimentos. Se a sua realidade atual não permite essas proporções exatas, ajuste os percentuais à sua vida, mantendo sempre o compromisso de poupar uma parte.
Qual é a melhor forma de diagnosticar sua situação financeira atual?
A melhor forma de diagnosticar sua situação financeira é fazendo um balanço patrimonial simples, confrontando tudo o que você possui com tudo o que você deve. Esse raio-x aponta se sua saúde financeira é estável, crítica ou se está em estado de alerta.
Para realizar esse diagnóstico, liste em uma coluna todos os seus bens e saldos em conta. Inclua o valor atual da sua casa, carro, dinheiro na poupança e investimentos. Na coluna ao lado, liste todas as suas dívidas e obrigações pendentes, como o saldo devedor do financiamento imobiliário, faturas de cartão de crédito e empréstimos pessoais.
Ao subtrair o total das dívidas do total dos seus bens, você obtém o seu patrimônio líquido. Se o resultado for negativo, significa que você está gastando mais do que produz e precisa agir imediatamente para estancar as perdas. Nesse caso, aprender como sair das dívidas segundo a Bíblia é um passo decisivo para restaurar o equilíbrio do seu lar com sabedoria e responsabilidade.
Outro ponto do diagnóstico é analisar o seu índice de endividamento mensal. Calcule qual porcentagem da sua renda mensal está comprometida com o pagamento de parcelas de dívidas. Se esse valor ultrapassar 30% da sua renda líquida, sua saúde financeira está sob forte risco diante de qualquer emergência.
Abaixo, veja uma estrutura simples de como classificar sua situação para tomar medidas corretivas:
| Situação | Característica principal | Ação recomendada |
|---|---|---|
| Déficit | Despesas maiores que a renda mensal. | Cortar gastos supérfluos e renegociar dívidas. |
| Equilíbrio frágil | Empata os ganhos com os gastos (zero a zero). | Buscar renda extra e criar margem para poupar. |
| Superávit | Sobra dinheiro todos os meses de forma constante. | Focar em investimentos de longo prazo e generosidade. |
Como definir metas financeiras realistas e alcançáveis?
Definir metas financeiras realistas exige transformar desejos vagos em objetivos concretos, acompanhados de prazos e valores bem delimitados. Dizer apenas que deseja economizar dinheiro não funciona na prática, pois falta clareza sobre o esforço necessário.
Utilize a metodologia SMART para desenhar suas metas. Cada objetivo deve ser específico, mensurável, atingível, relevante e temporal. Em vez de dizer “quero comprar um carro”, defina: “vou juntar R$ 15.000,00 nos próximos 24 meses para dar de entrada em um veículo”.
Divida suas metas pelo prazo de realização:
- Curto prazo (até 1 ano): quitar uma dívida pequena, fazer uma manutenção doméstica ou formar um fundo para compras pontuais.
- Médio prazo (1 a 5 anos): fazer uma viagem em família, dar entrada em um imóvel ou realizar um curso de especialização.
- Longo prazo (mais de 5 anos): construir a aposentadoria, financiar a faculdade dos filhos ou alcançar a independência financeira.
Ao estipular o valor da meta, divida o montante total pelo número de meses que você tem para alcançá-la. Por exemplo, se uma pessoa precisa juntar R$ 1.200,00 em 12 meses para pagar o seguro do carro, ela precisará poupar exatamente R$ 100,00 todos os meses. Se essa parcela mensal não couber no orçamento atual, a meta precisará ser reajustada no tempo.
Revisar as metas periodicamente também faz parte do processo. Mudanças no cenário econômico, nascimento de filhos ou trocas de emprego exigem que seus objetivos sejam recalculados para continuar refletindo a sua realidade.
Por que a reserva de emergência deve ser sua prioridade?
A reserva de emergência deve ser a sua prioridade absoluta antes de começar a fazer investimentos de maior risco ou realizar grandes compras. Ela funciona como um colchão de segurança financeira que protege seu estilo de vida contra imprevistos inevitáveis.
Sem essa proteção, qualquer gasto inesperado — como um conserto mecânico, um tratamento de saúde ou uma demissão — obriga a pessoa a recorrer a empréstimos bancários ou aos juros altos do cartão de crédito. Com isso, o ciclo de endividamento recomeça e compromete o planejamento.
O tamanho ideal da reserva varia conforme a estabilidade da sua renda. Trabalhadores com carteira assinada costumam guardar o equivalente a 3 a 6 meses do seu custo de vida básico. Já profissionais autônomos ou empresários costumam manter entre 6 e 12 meses de despesas salvas, devido à volatilidade de seus ganhos.
O dinheiro da reserva precisa estar aplicado em opções com baixo risco e alta liquidez, onde o resgate seja imediato em momentos de necessidade. Para se aprofundar na construção desse fundo, entenda sobre a reserva de emergência: para que serve e como começar a sua sem errar na escolha das aplicações.
Como integrar o planejamento financeiro aos princípios bíblicos?
Integrar o planejamento aos princípios bíblicos significa reconhecer que Deus é o criador e dono de todas as coisas, enquanto nós somos apenas administradores dos recursos colocados em nossas mãos. Essa visão de mordomia altera a forma como lidamos com a riqueza.
A Bíblia traz instruções sobre a sabedoria no uso do dinheiro e o perigo da avareza. Em Provérbios 21:20, a Palavra ensina que “na casa do sábio há comida e azeite armazenados, mas o tolo devora tudo o que pode”. O texto sagrado elogia a prudência de poupar para o futuro e condena o consumo desenfreado.
Além disso, o texto bíblico alerta sobre os riscos das dívidas. Em Provérbios 22:7, lemos que “o rico domina sobre os pobres, e o que toma emprestado é servo do que empresta”. Manter o controle financeiro é uma forma de preservar sua liberdade para servir a Deus e à sua família com responsabilidade.
A generosidade também é um pilar indispensável no planejamento cristão. Em 2 Coríntios 9:7, o texto lembra que cada um deve contribuir segundo propôs no seu coração, não com tristeza ou por obrigação. O planejamento orçamentário não serve para acumular riquezas com ganância, mas para permitir que você seja um canal de bênção na vida da igreja e da comunidade.
Por fim, a fidelidade nas pequenas coisas gera maturidade espiritual e material. Ao administrar com retidão e sabedoria o salário do mês, o cristão demonstra responsabilidade e honra a Deus no seu dia a dia.
Quais ferramentas usar para manter o controle do seu dinheiro?
Para manter o controle do seu dinheiro, você deve escolher uma ferramenta que se encaixe na sua rotina diária sem se tornar um fardo burocrático. A melhor ferramenta é aquela que você realmente usa com consistência.
As opções mais comuns dividem-se em três categorias simples:
- Bloco de notas ou caderno: ideal para quem prefere escrever à mão e fixar os dados com facilidade. É uma alternativa sem custo e muito eficiente para quem está começando do zero.
- Planilhas eletrônicas: indicadas para quem busca personalização total, gráficos e projeções de longo prazo. Permitem organizar dados e automatizar cálculos de forma prática.
- Aplicativos de controle financeiro: perfeitos para quem prefere a praticidade de registrar os gastos no celular imediatamente após a compra. Muitos se conectam às contas bancárias. Se essa for a sua preferência, veja a análise de app para controlar gastos mensais para selecionar a plataforma ideal para o seu perfil.
Independentemente do recurso escolhido, o segredo da manutenção do planejamento está no hábito de realizar um alinhamento periódico com a família. Reservar alguns minutos na semana para revisar os lançamentos garante que o orçamento continue nos trilhos sem surpresas no fim do mês.
Se você está enfrentando restrições de renda, vale a pena conferir estratégias práticas sobre como economizar dinheiro ganhando pouco de forma inteligente e sem passar privações desnecessárias.
Perguntas frequentes
Como fazer um planejamento financeiro ganhando pouco?
Para fazer um planejamento financeiro ganhando pouco, foque em cortar todos os desperdícios invisíveis e registrar cada gasto diário. Priorize a quitação de dívidas com juros altos e tente poupar pequenos valores de forma constante, ajustando suas despesas básicas para que fiquem abaixo da sua receita real.
Qual a diferença entre orçamento e planejamento financeiro?
O orçamento é a projeção pontual de entradas e saídas de dinheiro para um período específico, como o mês atual. Já o planejamento financeiro é um processo abrangente que inclui o orçamento, a gestão de dívidas, a criação de metas de curto e longo prazo e a organização dos recursos para o futuro.
Quanto devo guardar do meu salário todos os meses?
Uma boa meta educacional é buscar poupar entre 10% e 20% da sua renda líquida mensal. Caso sua realidade atual não permita essa porcentagem, comece com qualquer valor disponível, como 1% ou 5%, e aumente gradativamente conforme cortar despesas ou elevar seus ganhos.
Como montar um planejamento financeiro familiar?
Para montar um planejamento familiar, envolva a família em uma conversa franca sobre a renda e os custos da casa. Definam juntos os objetivos comuns, estabeleçam limites de gastos para cada categoria e façam reuniões periódicas para acompanhar o progresso dos resultados.